 福利厚生 お役立ち動画
住宅手当とは?相場や支給条件、企業が導入するメリットも解説
住宅手当は、従業員の家賃や住宅ローンの負担を軽減する福利厚生として、さまざまな企業で導入されています。住宅手当を導入したいが、自社に合った制度なのか気になっているという人事・労務担当者も多いのではないでしょうか。
この記事では、住宅手当の導入状況や相場、企業側から見たメリット・デメリットを解説します。併せて支給条件を設計する際の観点、住宅手当以外の住まいに関する福利厚生についても紹介します。
住宅手当とは?
住宅手当とは、従業員の家賃や住宅ローンの返済といった、住居に関する費用の負担を軽減する目的で企業から支給される手当のことです。法律によって義務付けられた福利厚生(法定福利厚生)ではなく、企業が任意で設ける福利厚生(法定外福利厚生)のひとつに位置付けられます。そのため、制度導入の有無や支給条件、金額などは、企業が自由に設計可能です。
住宅手当は、社宅や社員寮のように住居そのものを提供する「現物支給」とは異なり、給与に上乗せして支払われるものです。そのため、税務上は「給与の一部」とみなされ、所得税や住民税の課税対象となります。また、健康保険や厚生年金保険など社会保険料算定の基礎にも含まれるため、実際の手取り増加額は支給額より少なくなります。
住宅手当の導入状況
日本の企業において、住宅手当はどのくらい導入されているのでしょうか。
厚生労働省が発表した「令和7(2025)年就労条件総合調査」によると、調査対象企業のうち住宅手当などを支給している企業は41.7%です。なお、何らかの手当制度を設けている企業に限ると、支給割合は45.7%となります。
また、同調査における、企業規模別の住宅手当などを支給している企業割合は以下のとおりです。
■【企業規模別】住宅手当などの支給割合
| 企業規模 | 支給割合 |
|---|---|
| 1,000人以上 | 60.8% |
| 300~999人 | 59.0% |
| 100~299人 | 52.1% |
| 30~99人 | 41.6% |
| 全体 | 45.7% |
※厚生労働省「令和7(2025)年就労条件総合調査」をもとに作成(支給割合は何らかの手当を支給している企業における割合)
このように、住宅手当の導入状況は企業規模によって明らかな差があり、従業員数が多い企業ほど導入割合が高くなっています。大企業は資金力に余裕があり、福利厚生の充実による人材確保・定着に力を入れていることがこうした差の背景と考えられます。
住宅手当の相場
企業から支給される住宅手当は、毎月いくらくらいが相場になるのでしょうか。
厚生労働省の「令和7(2025)年就労条件総合調査」によると、住宅手当などが支給された労働者1人あたりの平均支給額は月1万8,700円となっています。企業規模別に見ると、以下の表のとおりです。
■【企業規模別】住宅手当などの平均支給額
| 企業規模 | 平均支給額 |
|---|---|
| 1,000人以上 | 21,100円 |
| 300~999人 | 18,500円 |
| 100~299人 | 16,400円 |
| 30~99人 | 17,500円 |
| 全体 | 18,700円 |
※厚生労働省「令和7(2025)年就労条件総合調査」をもとに作成
ただし、これらはあくまで全国的な平均値です。実際の支給額は、企業の所在地や独自の規定によって大きく異なります。例えば、家賃相場が著しく高い都心部にオフィスを構える企業や、従業員の生活支援を経営戦略として手厚く行っている企業では、月3万円以上の住宅手当を支給しているケースもあります。
企業が住宅手当を導入するメリット
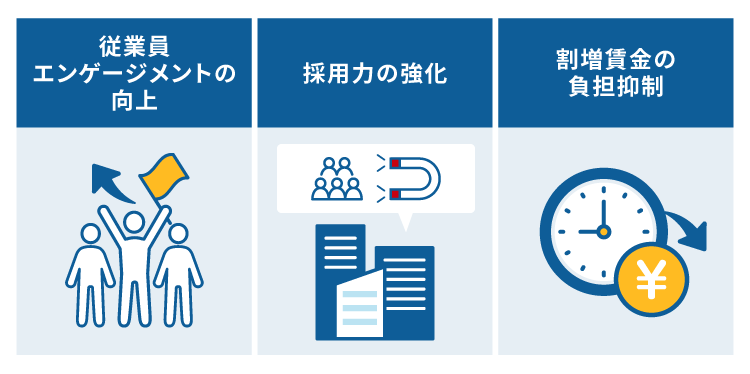
住宅手当は、従業員の生活をサポートするだけでなく、企業にとっても戦略的な投資として機能する場合があります。ここでは、企業側の視点から見た、住宅手当を導入する3つのメリットを紹介します。
従業員エンゲージメントの向上
住宅手当は、従業員の生活基盤を直接的に支えるため、従業員エンゲージメント(従業員が自発的に企業に貢献したいと思う意欲)の向上に貢献します。
第一生命が実施した「2025年度 福利厚生に関する実態調査」によると、「従業員への支援制度として不足していると感じるもの、組合や従業員から要望の高いもの」として、32.7%の企業が「住宅・通勤関連」と回答しました。これはすべての項目の中で最も高い割合です。
このように、従業員からのニーズが非常に高い住宅関連のサポートを充実させることで、「会社が自分の生活や家族を大切にしてくれている」という安心感が生まれ、仕事へのモチベーションや定着率の向上が期待できるでしょう。
▶従業員エンゲージメントについては以下の記事もご参照ください
採用力の強化
住宅手当の有無や充実度は、採用力の強化にもつながります。
第一生命が運営する福利厚生メディア「いちラボ」では、全国の従業員500名以下の企業に勤める会社員を対象に、福利厚生制度に関する調査(※)を実施しています。2026年の調査では、転職希望者の求める福利厚生制度として「家賃補助や住宅手当の支給」が最も多い結果(56.4%)となりました。
特に家賃水準が高い都市部での採用や、地方からの人材確保において、住宅手当の存在は大きな強みとなるでしょう。また、基本給が同程度であっても、住宅手当が支給される企業のほうが実質的な可処分所得が増えるため、競合他社との差別化を図りやすくなります。
※社員500名以下の企業に勤めている全国の会社員を対象に実施したアンケート
※参考:いちラボ「福利厚生ランキング2026|実際にあってよかった制度を社員目線で紹介」
割増賃金の負担抑制
住宅手当は、時間外労働や休日労働などの割増賃金を計算する際の基礎となる賃金から除外できます。そのため、同額を基本給として支給する場合と比べて、企業の割増賃金負担を抑えられる場合があります。
ただし、「住宅手当」という名称であれば必ず除外できるわけではありません。住宅に要する費用に応じて算定されていることが必要であり、全従業員に一律で支給する場合や、賃貸住宅なら一律2万円など住宅費の実額にかかわらず定額で支給する場合は、原則として割増賃金の算定基礎に含まれます。
企業が住宅手当を導入するデメリット
住宅手当には、企業側にとってデメリットも存在します。ここでは、コストと事務負担の2つの観点から解説します。
コストの増加
住宅手当の導入において大きなハードルとなるのが、人件費の増加です。手当の総額が企業の経費となるだけでなく、社会保険料の算定上「給与の一部」として扱われるため、社会保険料の増加にもつながります。
また、就業規則に定めた住宅手当は労働条件の一部とみなされるため、企業の業績が悪化した場合でも一方的に減額・廃止することは、労働契約法上の不利益変更にあたり容易には行えません。一度導入すると中長期的に固定費が膨らみ続ける可能性がある点は、経営上のリスクといえます。
事務負担の増加
住宅手当の制度運用に伴う実務的な負担の重さも、企業にとってのデメリットです。公平かつ適切に住宅手当を支給するためには、従業員からの申告内容をもとに、住所変更や賃貸借契約の更新、世帯主の変更などを必要に応じて確認・管理しなければなりません。
申告漏れや虚偽申告によって誤支給が発生した場合は、過去分の給与計算の修正や、税金・社会保険料の再計算、返還対応が必要になることがあり、労務・経理部門の業務負担が増えてしまいます。さらに、住宅手当の対象ではない持ち家や実家暮らしの従業員とのあいだに不公平感が生じないよう、支給条件や運用ルールを丁寧に設計する必要があります。
住宅手当の支給条件
住宅手当の支給条件は、企業が独自に設定できます。一般的には、これから紹介する5つの観点から条件が設けられます。
雇用形態
雇用形態は、「正社員のみに支給するのか」、あるいは「契約社員やパートタイマーなどの非正規雇用者にも支給するのか」といった条件です。
かつては正社員のみを住宅手当の対象とする企業が多く見られました。しかし、近年は同一労働同一賃金の考え方が広まり、同じ業務を行い、かつ転勤の有無などほかの待遇も同様であるにもかかわらず、雇用形態の違いだけで住宅手当の支給の有無を分けることは、不合理な待遇差とみなされるようになっています。
特に2026年10月1日改正の「同一労働同一賃金ガイドライン」(厚生労働省)によれば、住宅手当が「転居を伴う配置の変更の有無に応じて支給されるもの」である場合、正社員と同一の転居を伴う配置の変更があるパートタイム・有期雇用労働者には、正社員と同一の住宅手当を支給しなければならない旨が規定されています。
住居形態
賃貸物件か持ち家か、住宅ローンがあるかないかといった住居形態も、住宅手当の支給条件です。
多くの企業では、賃貸住宅の契約者本人や世帯主であることを要件とし、持ち家や実家暮らしの従業員を対象外としたり、支給額を変えたりしています。また、同一住所に複数の従業員が住む場合には、住宅手当の二重取りを防ぐために、支給対象を一人に限定する規定を設ける企業もあります。
家族形態
「本人が世帯主であるか」や「扶養家族の有無・人数」といった家族形態も、よく設定される条件です。
特に扶養家族がいる場合は、広い間取りの住居が必要になるなどして家賃負担も増えがちになることから、扶養家族の有無で支給額に差をつける企業は珍しくありません。また、「世帯主のみ」という条件は、共働き世帯や多様な家族形態の実態を十分に反映しにくい場合があります。そのため、住宅手当を設ける目的を明確にしたうえで、支給条件を設計することが大切です。
通勤距離
オフィスから居住地までの距離や時間を条件とするケースもあります。
例えば、「会社から◯km圏内」や「会社から◯分以内」に住んでいることを支給条件とするものです。これは、従業員の通勤ストレスの軽減や、近距離居住を促す目的で設けられることがあります。ただし、オフィス周辺の家賃相場が高い場合、住宅手当を受けても従業員の自己負担が重くなる可能性があるため、支給条件だけでなく、支給額と家賃相場のバランスも確認する必要があるでしょう。
勤続年数や年齢
勤続年数や年齢は、「入社◯年以内」や「◯歳まで」といった条件です。
こうした条件は、若手社員の生活支援や採用・定着の強化を目的として設定されることがあります。しかし、年齢だけで待遇に差をつけることは、公平性の面から従業員の不満が出やすい要素でもあるため、企業側は「なぜその年齢制限を設けているのか」という合理的な背景を説明できるようにする必要があります。
住宅手当以外の住まいに関する福利厚生
企業が従業員の住まいをサポートする福利厚生には、住宅手当以外にもいくつかの種類が存在します。ここでは代表的な3つの制度を紹介します。
家賃補助
家賃補助は、賃貸住宅に住む従業員に対して、家賃の一部を補助する制度です。
従業員の住居費を金銭面からサポートするという目的や、現金で支給されるため課税対象になるという特徴は住宅手当と共通しており、法律上の明確な違いはありません。両者を厳密に区別せず同義で運用する企業もあれば、住宅手当をより広い概念として家賃補助と使い分ける企業もあり、運用は企業ごとに異なります。
例えば、住宅手当を「持ち家の住宅ローン返済なども含めた住居費全般に対する幅広い手当」と定義し、家賃補助を「賃貸物件の家賃負担に特化した手当」として厳密に区別して運用しているケースも見られます。
▶家賃補助については以下の記事もご参照ください
社宅制度
社宅制度は、現金を手当として支給するのではなく、住居そのものを従業員に提供する現物支給の制度です。
企業が自社で所有・管理している物件を貸し出す「社有社宅」と、企業が契約者となって一般の賃貸物件を借り上げ、それを従業員に貸し出す「借り上げ社宅」の2種類に分けられます。
住宅手当との最大の違いは、税務上の扱いです。社宅制度の場合、従業員が賃貸料相当額の50%以上を自己負担するなどの要件を満たせば、従業員負担分は給与として課税されません。企業にとっては、税金や社会保険料の負担を抑えやすい一方で、物件の契約や管理に伴う事務負担は重くなるので注意しましょう。
社宅制度を支援するサービスを提供している企業はいくつかあります。例えば、株式会社リベロは、株式会社ベネフィット・ワンが提供する「ベネフィット・ステーション」の導入企業を対象に、お部屋探し・引越し手配・社宅管理の集約利用など一定の条件を満たした場合、福利厚生社宅および転勤社宅の社宅管理費(月額500円/戸)を無料とするサービスを提供しています。
引越し手当
引越し手当は、遠方からの就職や会社都合による転勤などに伴い、新たに住居を移す必要が生じた従業員に対して支給される手当です。毎月継続的に支給される住宅手当とは異なり、引越し手当は、引越し業者への支払いや転居に伴う初期費用を補填する目的で一時金として支給される点が特徴です。
まとめ
- 住宅手当とは、従業員の住居費負担を軽減する目的で、企業が任意に支給する法定外福利厚生である
- 厚生労働省の調査によると、住宅手当の支給割合は企業規模が大きいほど高くなる傾向がある
- 住宅手当の導入は、従業員エンゲージメントの向上や採用力の強化につながる一方、人件費や事務負担の増加といったデメリットも伴う
- 住宅手当の支給条件は、雇用形態や住居形態、家族形態など、企業が自社の実情に合わせて自由に設計できる
- 住宅手当以外にも家賃補助や社宅制度、引越し手当などがあり、それぞれ目的や税務上の扱いが異なるため、自社に合った制度を検討することが大切である
税理士登録後、税理士法人V-Spiritsグループの創設メンバーとして参画。著書に『はじめてでもわかる 簿記と経理の仕事 ’22~’23年版』(成美堂出版)がある。